Daftar Isi
- Apa yang dimaksud billing kemitraan ISP?
- Data apa saja yang harus cocok?
- Cara merekonsiliasi tagihan dan pembayaran bulanan
- 1. Bekukan daftar pelanggan dan paket
- 2. Cocokkan satu invoice dengan satu riwayat transaksi
- 3. Pisahkan uang masuk dari koreksi
- 4. Kunci daftar selisih sebelum menghitung bagi hasil
- Jika ada kasus yang tidak cocok
- Contoh laporan billing empat pelanggan
- Format laporan rekonsiliasi bulanan
- Pertanyaan yang perlu dijawab sebelum laporan disetujui
- Langkah berikutnya
Billing kemitraan ISP adalah pencatatan layanan pelanggan, tagihan, pembayaran, dan koreksi yang dipakai untuk memeriksa dasar bagi hasil. Empat angka harus dibedakan: nilai invoice, uang yang diterima, refund, dan pembayaran bersih. Sebelum menerapkan persentase 60/40, cocokkan angka tersebut per pelanggan dan pastikan PKS mendefinisikan angka mana yang menjadi basis pembagian.
Pada Program Kemitraan ISP PT Sinergi Jaringan Telekomunikasi (SJT), skema komersial yang dibahas adalah 60% untuk Mitra dan 40% untuk SJT. Persentase itu belum menentukan apakah pembagian dihitung dari invoice atau uang yang sudah masuk.
Panduan ini untuk pengusaha RT/RW Net dan pengelola jaringan lokal yang sedang menyiapkan laporan bulanan atau mengevaluasi draft kerja sama. Kita akan melihat catatan per pelanggan. Pembahasannya terbatas pada rekonsiliasi operasional; penetapan pajak, pembukuan resmi, dan pembagian tugas final memerlukan dokumen usaha serta PKS aktual. Bila basis pendapatan dalam perjanjian belum jelas, baca dulu checklist klausul PKS kemitraan ISP.
Bagian yang paling berguna untuk pemeriksaan cepat: data yang harus cocok, kasus pembayaran yang tidak cocok, contoh empat pelanggan, dan format laporan bulanan.
Apa yang dimaksud billing kemitraan ISP?
Rekonsiliasi berarti mencocokkan catatan operasional dengan bukti pembayaran sampai setiap selisih punya alasan. Nilai invoice adalah tagihan yang terbit. Uang diterima adalah pembayaran yang masuk dan dapat dicocokkan dengan transaksi. Pembayaran bersih dalam contoh artikel ini adalah uang diterima dikurangi refund yang disetujui. Istilah terakhir bukan definisi universal dalam setiap PKS.
Mitra mungkin mengurus daftar pelanggan atau menindaklanjuti tagihan. Itu belum menjawab atas nama siapa invoice diterbitkan. Jawabannya bergantung pada kegiatan usaha dan PKS. Jika kegiatan aktual sesuai OSS KBLI 2025 61201 tentang aktivitas penjualan kembali jasa telekomunikasi, OSS menyatakan penagihan dilakukan atas nama Penyelenggara Jasa Telekomunikasi. Periksa nama pada invoice, alur uang, akses sistem, dan pembukuan pendapatan sebelum menetapkan tugas harian Mitra.
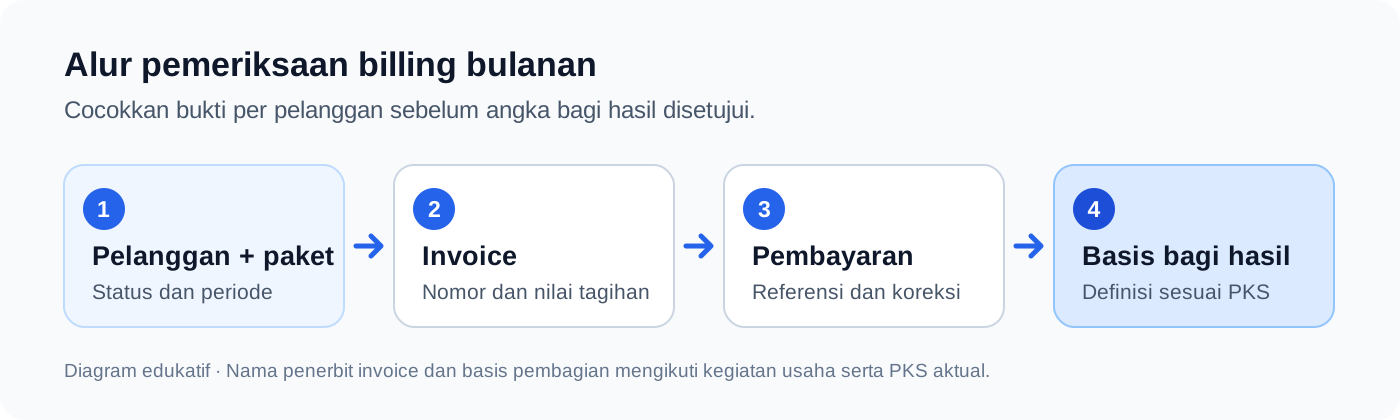
Alur pemeriksaan bulanan. Panah menunjukkan urutan pengecekan data, bukan aturan pembagian pendapatan dalam PKS.
Data apa saja yang harus cocok?
Satu nomor pelanggan sebaiknya menjadi penghubung seluruh catatan. Nama atau nomor telepon saja mudah berubah dan dapat menimbulkan pencocokan ganda. Untuk setiap periode, siapkan lima kelompok data berikut.
- Pelanggan dan status layanan. ID pelanggan, lokasi, tanggal aktivasi, tanggal berhenti, serta status aktif atau nonaktif pada periode tagihan.
- Paket dan tarif. Nama paket, harga yang berlaku, perubahan di tengah periode, dan diskon yang disetujui.
- Invoice. Nomor invoice, periode layanan, tanggal terbit, jatuh tempo, nilai tagihan, dan nama pihak penerbit sesuai model kerja sama.
- Pembayaran. Tanggal dana diterima, nominal, kanal, nomor referensi transaksi, dan invoice yang dilunasi. Pembayaran tanpa referensi perlu masuk daftar pemeriksaan.
- Penyesuaian. Refund, kredit layanan, pembatalan, koreksi invoice, tunggakan, serta alasan dan orang yang menyetujui perubahan.
Jika salah satu baris tidak punya pasangan, jangan langsung mengubah total akhir. Tandai dulu: pelanggan aktif tanpa invoice, invoice ganda, pembayaran tanpa invoice, atau nominal pembayaran yang berbeda dari tagihan. Cara ini membuat selisih dapat ditelusuri lagi bulan depan.
Cara merekonsiliasi tagihan dan pembayaran bulanan
Langkah berikut adalah metode pemeriksaan yang disarankan, bukan SOP resmi SJT. Mulai dari tanggal cut-off yang sama untuk kedua pihak. Contoh di bawah memakai periode layanan 1–31 Agustus 2026, dengan pemeriksaan pembayaran sampai 31 Agustus pukul 23.59 WIB. Tanggal resmi dan aturan pembayaran terlambat perlu tertulis dalam PKS.
1. Bekukan daftar pelanggan dan paket
Tarik daftar pelanggan aktif pada periode tersebut, bukan hanya jumlah pelanggan yang aktif pada hari terakhir. Pelanggan yang baru aktif tanggal 20 atau berhenti tanggal 10 mungkin memiliki tagihan berbeda. Cocokkan perubahan paket dan diskon dengan catatan persetujuan.
2. Cocokkan satu invoice dengan satu riwayat transaksi
Nomor invoice dan ID pelanggan perlu muncul pada laporan yang sama. Jika pelanggan membayar dua invoice sekaligus, pisahkan alokasi per invoice. Jika satu invoice dibayar bertahap, simpan seluruh transaksi dan saldo yang masih terbuka.
3. Pisahkan uang masuk dari koreksi
Refund bukan pelanggan “tidak bayar”; itu transaksi keluar yang perlu bukti dan alasan. Diskon yang sudah mengurangi invoice juga jangan dikurangkan lagi saat menghitung laporan. Tunggakan tetap terlihat sebagai saldo belum bayar, meskipun dasar bagi hasil mungkin memakai uang yang sudah diterima.
4. Kunci daftar selisih sebelum menghitung bagi hasil
Beri status pada setiap selisih: sudah diperbaiki, menunggu bukti, atau dibawa ke periode berikutnya. Catat PIC dan tanggal keputusan. Jika ada pembayaran yang belum diketahui asalnya, biarkan tetap terlihat. Menghapus baris itu demi total yang tampak rapi akan menyulitkan pemeriksaan bulan depan.
Jika ada kasus yang tidak cocok
Gunakan matriks ini untuk menentukan catatan apa yang perlu diperiksa, bukan untuk menggantikan aturan PKS.
| Kondisi | Pemeriksaan pertama | Perlakuan dalam laporan |
|---|---|---|
| Pembayaran masuk setelah cut-off | Tanggal transaksi dan invoice tujuan | Tampilkan saldo pada cut-off; catat penerimaan berikutnya menurut PKS |
| Satu invoice dibayar bertahap | Seluruh referensi pembayaran | Pisahkan jumlah diterima dan saldo yang masih terbuka |
| Pembayaran tanpa nomor invoice | Referensi bank atau kanal dan identitas pelanggan | Tandai sebagai belum teralokasi sampai sumbernya jelas |
| Refund atau diskon disetujui | Dokumen persetujuan dan tanggal koreksi | Catat terpisah agar tidak dikurangkan dua kali |
Contoh laporan billing empat pelanggan
Tabel ini memakai empat pelanggan rekaan dan periode 1–31 Agustus 2026. Metodenya: jumlahkan invoice, cocokkan pembayaran yang masuk hingga cut-off, kurangi refund yang telah disetujui, lalu hitung pembagian hanya jika basis dalam PKS contoh sudah ditetapkan. Pajak, biaya kanal pembayaran, dan biaya operasional tidak dimasukkan. Contoh ini tidak menggambarkan laporan billing SJT yang sebenarnya.
| ID pelanggan | Tagihan Agustus | Dibayar hingga cut-off | Refund | Pembayaran bersih | Catatan |
|---|---|---|---|---|---|
| P-001 | Rp150.000 | Rp150.000 | Rp0 | Rp150.000 | Lunas |
| P-002 | Rp150.000 | Rp0 | Rp0 | Rp0 | Belum bayar |
| P-003 | Rp180.000 | Rp180.000 | Rp0 | Rp180.000 | Tarif berubah; bukti perubahan disimpan |
| P-004 | Rp150.000 | Rp150.000 | Rp50.000 | Rp100.000 | Lunas; refund disetujui |
| Total | Rp630.000 | Rp480.000 | Rp50.000 | Rp430.000 | Selisih dijelaskan per pelanggan |
Nilai invoice Rp630.000, uang yang diterima Rp480.000, dan pembayaran bersih setelah refund Rp430.000. Selisih pertama berasal dari P-002 yang belum membayar. Selisih kedua berasal dari refund P-004. Keduanya mempunyai perlakuan berbeda; mencatat satu angka “penjualan Rp430.000” saja menghapus informasi yang diperlukan untuk menagih piutang dan memeriksa koreksi.
Jika PKS contoh menetapkan pembayaran bersih Rp430.000 sebagai basis pembagian, bagian Mitra 60% adalah Rp258.000 dan bagian SJT 40% adalah Rp172.000. Angka ini hanya hasil hitungan tabel, bukan aturan otomatis Program SJT. PKS yang memakai nilai invoice atau pembayaran sebelum refund akan menghasilkan angka lain. Untuk melihat pengaruh basis pendapatan dan biaya pada skala usaha yang lebih besar, baca simulasi sharing profit 60% Mitra SJT.
Format laporan rekonsiliasi bulanan
Mulailah dengan satu baris per invoice. Sistemnya bisa sederhana, asalkan setiap angka punya asal dan perubahan punya catatan. Kolom berikut cukup untuk memulai pemeriksaan:
| Kelompok | Kolom yang dicatat | Bukti pemeriksaan |
|---|---|---|
| Layanan | ID pelanggan, periode, paket, tarif, tanggal perubahan | Catatan aktivasi dan persetujuan perubahan |
| Tagihan | Nomor invoice, penerbit, nilai, jatuh tempo | Salinan invoice atau ekspor sistem billing |
| Pembayaran | Tanggal, nominal, kanal, referensi, invoice tujuan | Mutasi atau laporan kanal pembayaran |
| Koreksi | Jenis, nominal, alasan, PIC, tanggal persetujuan | Bukti refund, diskon, atau nota koreksi |
| Penutupan | Saldo belum bayar, status selisih, basis bagi hasil | Berita acara atau persetujuan laporan sesuai PKS |
Bagikan laporan hanya kepada orang yang memang perlu memeriksa atau menyetujui angka. Data pelanggan dan detail pembayaran dapat memuat data pribadi. Tentukan akses, cara pengiriman, dan masa simpan bersama dalam PKS; rujukan hukumnya adalah Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Untuk diskusi bagi hasil, sering kali ID pelanggan cukup sebagai pengenal, sementara nama dan kontak disimpan pada sistem yang aksesnya dibatasi.
Pertanyaan yang perlu dijawab sebelum laporan disetujui
- Tanggal cut-off berlaku untuk periode layanan, pembayaran, atau keduanya?
- Apa basis pendapatan yang dibagi menurut PKS, dan apakah refund atau biaya transaksi memengaruhinya?
- Siapa menerbitkan invoice dan siapa menerima pembayaran sesuai kegiatan aktual?
- Bagaimana pembayaran terlambat dan piutang yang akhirnya lunas diperlakukan?
- Siapa boleh menyetujui diskon, refund, dan perubahan paket?
- Apakah laporan dapat ditelusuri kembali ke invoice dan bukti transaksi tanpa membuka data pelanggan lebih luas dari yang diperlukan?
- Kapan kedua pihak menyatakan laporan final, dan bagaimana koreksi setelahnya dicatat?
Pertanyaan ini lebih berguna daripada langsung memperdebatkan hasil kalkulator. Persentase bagi hasil tidak akan menyelesaikan invoice ganda atau pembayaran yang belum diketahui asalnya.
Langkah berikutnya
Billing kemitraan ISP yang dapat diperiksa memiliki satu urutan jelas: cocokkan pelanggan dengan paket, paket dengan invoice, invoice dengan pembayaran, lalu jelaskan koreksi dan piutang sebelum menghitung bagi hasil. Simpan contoh satu periode lengkap saat membahas PKS; dari situ perbedaan asumsi biasanya terlihat lebih cepat daripada dari angka omzet tahunan.
Jika Anda sedang menyiapkan kerja sama, lihat Program Kemitraan ISP SJT dan bawa ringkasan pelanggan, invoice, pembayaran, serta daftar selisih yang masih terbuka. Tim dapat membahas model operasional dan data yang diperlukan sebelum basis komersial dituangkan dalam PKS.
FAQ Billing Kemitraan ISP
Data apa yang harus cocok dalam billing kemitraan ISP? +
Cocokkan ID dan status pelanggan, paket serta periode layanan, nomor dan nilai invoice, pembayaran beserta referensi transaksinya, lalu setiap koreksi seperti diskon atau refund. Satu ID pelanggan harus menghubungkan catatan tersebut. Jika ada pelanggan aktif tanpa invoice atau pembayaran tanpa tujuan yang jelas, tandai sebagai selisih sebelum menghitung bagi hasil.
Apakah total tagihan sama dengan pendapatan tertagih? +
Belum tentu. Total tagihan menunjukkan nilai invoice yang terbit pada periode tertentu. Pendapatan tertagih menunjukkan pembayaran yang sudah diterima dan dapat dicocokkan dengan transaksi. Invoice yang belum dibayar, pembayaran setelah cut-off, refund, atau koreksi dapat membuat kedua angka berbeda. Laporan perlu menunjukkan selisih itu per pelanggan.
Apakah bagi hasil 60% selalu dihitung dari uang yang sudah masuk? +
Tidak otomatis. Program SJT membahas skema komersial 60% untuk Mitra dan 40% untuk SJT, tetapi PKS harus mendefinisikan basisnya: invoice, pembayaran tertagih, atau definisi lain yang disepakati. Perlakuan diskon, refund, tunggakan, pajak, serta biaya transaksi juga perlu ditulis. Contoh dalam artikel ini hanya memakai pembayaran bersih agar alur rekonsiliasi mudah dibaca.
Siapa yang menerbitkan tagihan dalam kemitraan ISP? +
Periksa kegiatan usaha dan dokumen kerja sama sebelum menetapkan nama penerbit invoice atau pihak penerima pembayaran. Untuk kegiatan yang sesuai KBLI 2025 61201, OSS menyatakan billing dilakukan atas nama Penyelenggara Jasa Telekomunikasi. Peran operasional Mitra dalam menyiapkan atau menindaklanjuti data tagihan tetap perlu dijelaskan dalam PKS dan alur kerja nyata.
Bagaimana menangani pembayaran yang masuk setelah tanggal cut-off? +
Simpan tanggal transaksi sebenarnya dan kaitkan ke invoice yang dibayar. Laporan periode sebelumnya tetap menunjukkan piutang pada tanggal cut-off; penerimaan yang datang kemudian dicatat pada periode berikutnya atau sesuai aturan penyesuaian dalam PKS. Jangan menghapus status lama tanpa catatan perubahan, karena dua pihak harus bisa menelusuri mengapa angkanya bergeser.
Baca Selanjutnya
Related Artikel
Cara Menangani Gangguan Internet RT/RW Net: SOP Laporan, Pemeriksaan, dan Eskalasi
Panduan praktis menangani gangguan internet RT/RW Net, mulai dari menerima laporan pelanggan sampai pemeriksaan, pemulihan, dan eskalasi.

Simulasi Sharing Profit 60% Mitra SJT: Contoh Omzet dan Biaya
Pelajari cara membaca simulasi sharing profit 60% mitra SJT melalui contoh omzet, pelanggan aktif, biaya internal, penagihan, dan batasan PKS.

10 Tanda RT/RW Net Anda Siap Mengajukan Kemitraan ISP
Kenali 10 indikator kesiapan RT/RW Net sebelum mengajukan kemitraan ISP, mulai dari omzet, pelanggan, area, jaringan, aset, billing, tim teknis, hingga dokumen usaha.